


Bruselas estudia un plan para proteger a los bancos ante la avalancha de préstamos dudosos que dejará la pandemia
Internacional
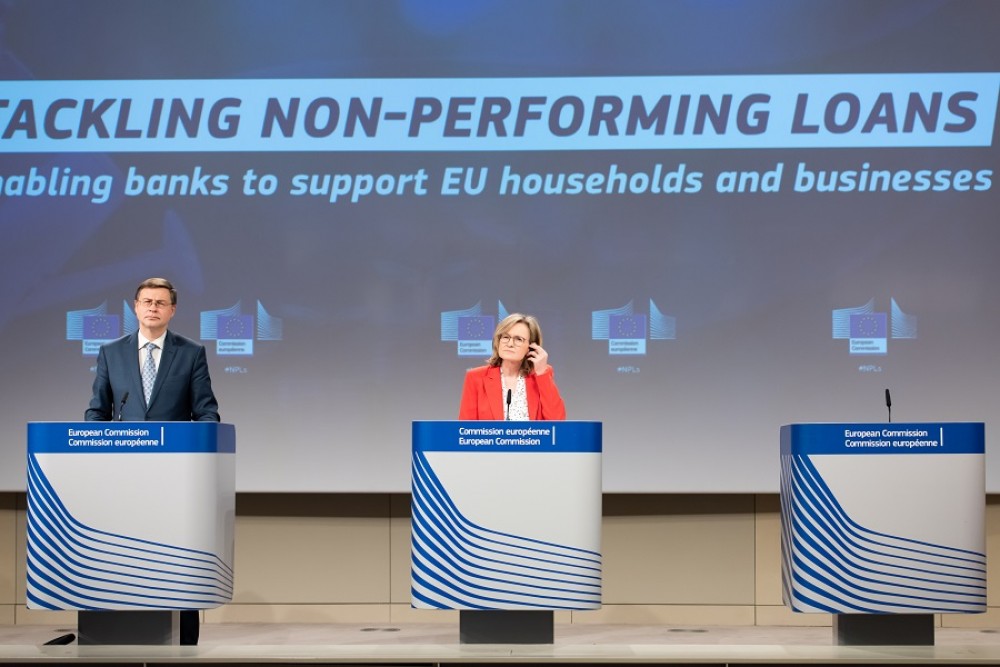
La Comisión Europea (CE) ha presentado esta semana una estrategia para prevenir una futura acumulación de préstamos dudosos en toda la Unión Europea a causa de la crisis del coronavirus. La estrategia tiene por objeto velar por que los hogares y las empresas de la UE sigan teniendo acceso a la financiación que necesiten durante toda la crisis.
Los bancos, considera la CE, tienen un papel crucial que desempeñar en la mitigación de los efectos de la crisis del coronavirus manteniendo la financiación de la economía. Esto es fundamental para apoyar la recuperación económica de la Unión Europea (UE). Teniendo en cuenta el impacto del coronavirus en la economía europea, se prevé que el volumen de préstamos dudosos aumente en toda la Unión, aunque sigue sin haber certezas sobre el calendario y la magnitud de ese aumento. Dependiendo de la rapidez con la que la economía de la UE se recupere de la crisis del coronavirus, la calidad de los activos de los bancos y, a su vez, su capacidad de préstamo, podrían deteriorarse gravemente.
Valdis Dombrovskis, vicepresidente ejecutivo responsable de la cartera de Una Economía al Servicio de las Personas, ha declarado: «La historia nos demuestra que es mejor hacer frente a los préstamos dudosos de forma temprana y decisiva, especialmente si queremos que los bancos sigan apoyando a las empresas y los hogares. Estamos tomando medidas preventivas y coordinadas ahora. La estrategia de hoy contribuirá a la recuperación rápida y sostenible de Europa al ayudar a los bancos a traspasar estos préstamos de sus balances y a mantener el flujo de crédito».
Mairead McGuinness, comisaria de Servicios Financieros, Estabilidad Financiera y Unión de los Mercados de Capitales, ha declarado: «Muchas empresas y hogares han sufrido graves aprietos financieros debido a la pandemia. Velar por que los ciudadanos y las empresas europeos sigan recibiendo liquidez de sus bancos es una prioridad absoluta para la Comisión. Hoy presentamos un conjunto de medidas que, al tiempo que garantizan la protección de los prestatarios, pueden contribuir a prevenir un aumento de los préstamos dudosos similar al de la última crisis financiera».
Con el fin de dotar a los Estados miembros y al sector financiero de los instrumentos necesarios para hacer frente tempranamente al incremento de los préstamos dudosos en el sector bancario de la UE, la Comisión propone una serie de medidas con cuatro objetivos principales:
- Mayor fomento de los mercados secundarios para los activos devaluados, de manera que los bancos puedan retirar los préstamos dudosos de sus balances, garantizando al mismo tiempo una mayor protección de los deudores. Una medida clave en este proceso sería la adopción de la propuesta de la Comisión sobre los administradores y los compradores de créditos, que se está debatiendo en el Parlamento Europeo y el Consejo. Estas normas reforzarían la protección de los deudores en los mercados secundarios. La Comisión cree conveniente establecer un centro central de datos electrónicos a escala de la UE para aumentar la transparencia del mercado. Este centro funcionaría como un registro de datos en apoyo del mercado de préstamos dudosos a fin de permitir un mejor intercambio de información entre todas las partes interesadas (vendedores de créditos, compradores de créditos, administradores de créditos, empresas de gestión de activos y plataformas privadas de préstamos dudosos), de modo que los préstamos dudosos se resuelvan de manera eficaz. Previa una consulta pública, la Comisión estudiaría varias alternativas para establecer un centro de datos a escala europea y determinaría el mejor camino a seguir. Una de las opciones podría ser establecer el centro de datos ampliando el mandato del actual European DataWarehouse (ED).
- Reformar el Derecho de la UE en materia de insolvencia empresarial y cobro de deudas: Esto contribuirá a la convergencia de las distintas normativas en materia de insolvencia en toda la UE, manteniendo al mismo tiempo un alto grado de protección de los consumidores. Una mayor convergencia de los procedimientos de insolvencia aumentaría la seguridad jurídica y aceleraría la recuperación del valor en beneficio tanto del acreedor como del deudor. La Comisión insta al Parlamento y al Consejo a alcanzar rápidamente un acuerdo sobre la propuesta legislativa de normas mínimas de armonización de la ejecución extrajudicial acelerada de garantías reales, propuesta por la Comisión en 2018.
- Apoyo a la creación de sociedades nacionales de gestión de activos y a la cooperación entre ellas a escala de la UE: Las sociedades de gestión de activos son vehículos que proporcionan ayuda a los bancos en dificultades al permitirles retirar préstamos dudosos de sus balances. Esto ayuda a los bancos a centrarse en la concesión de préstamos a empresas y hogares viables, en lugar de gestionar préstamos dudosos. La Comisión está dispuesta a apoyar a los Estados miembros en la creación, si así lo desean, de sociedades nacionales de gestión de activos y estudiaría la manera en que podría fomentarse la cooperación mediante la creación de una red de la UE de este tipo de sociedades nacionales. Si bien las sociedades nacionales de gestión de activos son valiosas porque aprovechan los conocimientos técnicos nacionales, una red de la UE de estas sociedades podría permitir a las entidades nacionales intercambiar mejores prácticas, hacer cumplir las normas en materia de transparencia y datos, y coordinar mejor sus medidas. Además, la red de sociedades nacionales de gestión de activos podría utilizar el centro de datos a efectos de una coordinación y cooperación recíprocas a fin de compartir información sobre inversores, deudores y administradores. El acceso a la información sobre los mercados de préstamos dudosos exigirá que se respeten todas las normas pertinentes de protección de datos relativas a los deudores.
- Medidas cautelares: Si bien el sector bancario de la UE se encuentra, en general, en una situación mucho más sólida que después de la crisis financiera, los Estados miembros siguen aplicando respuestas de política económica variadas. Teniendo en cuenta las especiales circunstancias de la actual crisis sanitaria, las autoridades tienen la posibilidad de aplicar medidas cautelares de apoyo público, cuando sea necesario, para garantizar la continuidad de la financiación de la economía real en virtud de la Directiva de la UE sobre reestructuración y resolución bancarias y los marcos de ayudas estatales.
Lo más leído - Internacional
-
12-10-2026 - Putin solo se compromete a respetar un alto el fuego en Ucrania durante la jornada electoral
-
17-10-2026 - El número de desplazados por la guerra en Yemen supera ya los 233.000
-
11-10-2026 - Estados Unidos dispondrá de una nueva base en Groenlandia para operaciones antisubmarinas en un punto de paso estratégico
-
17-10-2026 - Donald Trump da más oxígeno a Putin al suspender sanciones contra Rusia


